ЧНБ підвищив ставку до 4%: чи подорожчає іпотека в Чехії
USD 21,65
Популярне
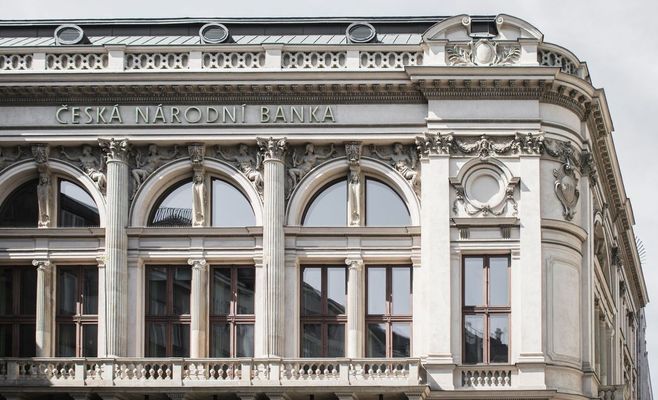
Чеський національний банк (ЧНБ) у четвер підвищив базову ставку на 0,25 відсоткового пункту, до 4%. Це друге підвищення цього року: попереднє було в червні. Рішення збіглося з очікуваннями аналітиків, які вказували на стійкий тиск на зростання цін.
Рішення ухвалили мінімальною більшістю
За підвищення проголосували четверо із семи членів банківської ради, решта троє виступали за збереження ставки на рівні 3,75%. Занепокоєння викликають насамперед високі ціни на енергоносії та сильний внутрішній попит: найближчими місяцями вони можуть прискорити інфляцію. Здорожчуючи кредити, центробанк намагається скоротити витрати домогосподарств і компаній та пригальмувати зростання цін.
Голова ЧНБ Алеш Міхл на пресконференції наголосив, що підвищення не означає початку серії нових кроків угору, а радше є «донастроюванням» грошово-кредитної політики. «Подальші кроки залежатимуть від оцінки нових економічних даних. Мета центробанку — утримувати інфляцію на низькому рівні в довгостроковій перспективі», — сказав він.
Ще до засідання за підвищення висловився член ради Якуб Зайдлер. В інтерв’ю агентству Reuters наприкінці жовтня він заявив, що схиляється до підвищення на чверть пункту через дорогу енергію та стійкий внутрішній попит, але теж не вважає це початком серії підвищень. Віцеголова ЧНБ Ян Фрайт в інтерв’ю Bloomberg назвав аргументи на користь підвищення досить вагомими, проте нагадав, що кредити й так дорожчають через зростання ринкових ставок, тож новe втручання може й не знадобитися.
Що зміниться для іпотеки
Вищі ставки можуть поступово здорожчити іпотеку, але банки не стануть автоматично підвищувати відсотки на 0,25 пункту. Іпотечні ставки залежать насамперед від довгострокових ринкових ставок та очікувань щодо їхньої подальшої динаміки.
Тим, у кого вже є іпотека з фіксованою ставкою на кілька років, щомісячний платіж наразі не зміниться. Подорожчання відчують передусім ті, хто лише планує взяти нову іпотеку, і ті, у кого закінчується період фіксації.
Бабіш проти, Міхл від політики відсторонився
Рішення припало на час, коли уряд Андрея Бабіша (ANO) обіцяє людям дешевшу іпотеку. Перед торішніми виборами до Палати депутатів рух ANO вів кампанію під гаслом «Голосуйте за дешевшу іпотеку», а на початку жовтня Бабіш запевняв, що уряд виконає цю обіцянку. Водночас самі іпотечні ставки кабінет безпосередньо не визначає.
Під час інтерпеляцій у парламенті прем’єр виступив проти підвищення. Відповідаючи одній з опозиційних депутаток, він заявив, що очікував від неї гучного протесту: «Протестуємо проти чергового підвищення відсоткових ставок, яке знову здорожчить нам іпотеку». Бабіш також нагадав, що, за його словами, у Чехії одна з найнижчих інфляцій, і розкритикував прибутки комерційних банків: за його словами, він пояснював їм, що їхні відсотки «огидні».
Міхл на запитання про критику з боку прем’єра відповідати не став: «Політичні заяви ми не коментуємо». За його словами, ЧНБ зосереджений на головному завданні — підтриманні цінової стабільності та боротьбі з інфляцією.
Прогноз ЧНБ погіршився
Водночас банк опублікував новий прогноз. За даними ЧНБ:
— цього року економіка зросте на 1,7% (у серпні очікували 2,2%), інфляція становитиме 2,1% (раніше — 2%);
— наступного року зростання ВВП становитиме 2,5%, тобто трохи менше за попередні очікування, а інфляція у 2027 році прискориться до 3,2% (у серпні прогнозували 2,5%);
— у 2028 році зростання економіки збережеться на рівні 2,5%, а інфляція сповільниться до 2,3%, наблизившись до цілі центробанку в 2%.
Заощадження можуть стати вигіднішими
Для тих, у кого є ощадні рахунки, підвищення ставки — скоріше добра новина: банки можуть поступово запропонувати вищу дохідність. Усе залежатиме від їхніх рішень і від того, наскільки активно вони захочуть конкурувати за гроші клієнтів. Міхл назвав нинішній період вигідним для заощаджень: «Зараз час заощаджувати». За його словами, ЧНБ прагне мотивувати людей створювати заощадження та в довгостроковій перспективі підтримувати додатні реальні відсоткові ставки, тобто дохідність вищу за інфляцію. Під час розрахунку реального прибутку потрібно враховувати й оподаткування доходів.
Комерційний директор ощадної кооперативи Artesa Ян Коріней вважає, що привабливішими можуть стати не лише ощадні рахунки, а й строкові вклади із заздалегідь погодженою ставкою. Дивитися, за його словами, варто не лише на номінальний відсоток, а й на реальний дохід з урахуванням інфляції та податку. Стратег компанії «Жітний а партнері» Богуміл Жітний додає, що умови в банків можуть сильно різнитися: одні швидше підвищать ставки, інші залишать вищий відсоток лише для нових клієнтів або для вкладів до певного ліміту. Інвестиції в акції, за його словами, як і раніше можуть приносити більший дохід, але ціною більшого ризику та коливань вартості.
Що це означає для іноземців
Стосується всіх, у кого в Чехії є іпотека, зокрема іноземців: якщо ставка за нею фіксована, щомісячний платіж наразі не зміниться, а подорожчання можуть відчути ті, хто бере нову іпотеку або в кого закінчується період фіксації. Власникам ощадних рахунків і строкових вкладів банки можуть поступово запропонувати вищу дохідність.
Гід Around Prague з теми: Іпотека в Чехії для іноземця: кому дадуть і скільки потрібно власних коштів
Around Prague за матеріалами seznamzpravy.cz