Іпотека на тіні-гаус у Чехії: коли банки дають кредит на міні-будинок
USD 21,83
Популярне
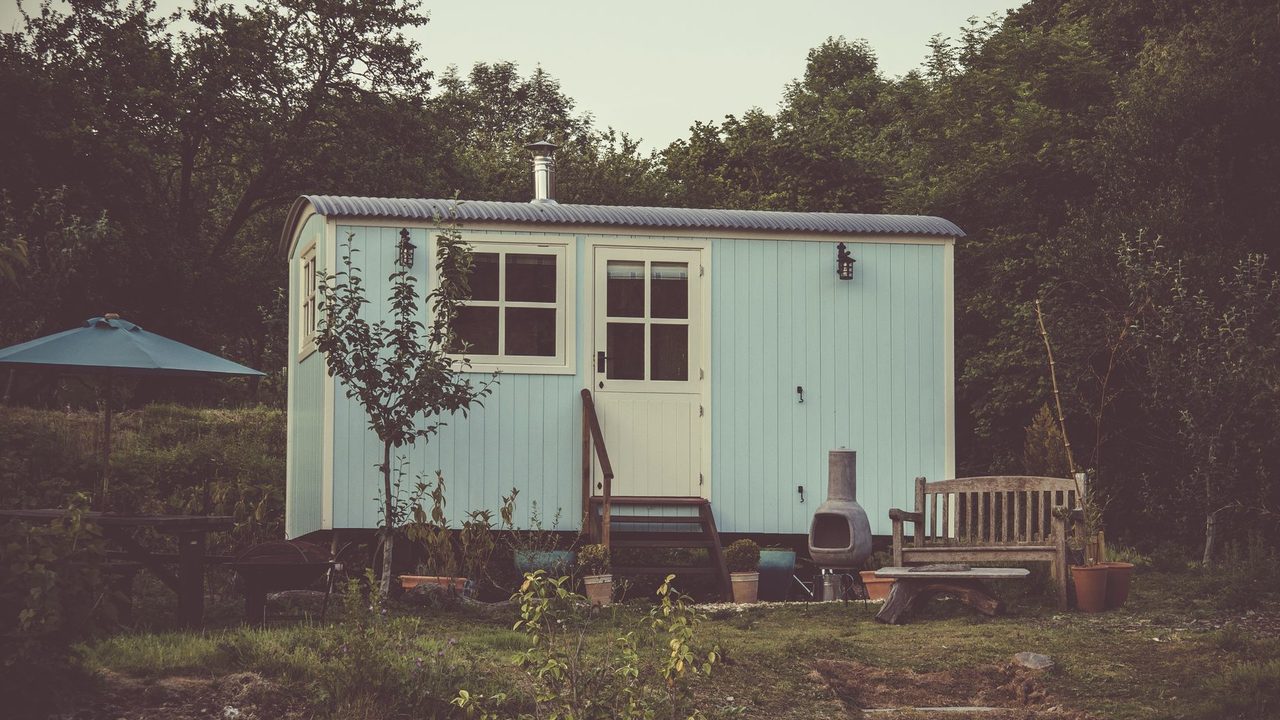
Інтерес до тіні-гаусів — мініатюрних будинків із продуманим використанням простору — у Чехії зростає, але під час оформлення іпотеки покупці можуть зіткнутися з обережністю банків. За даними опитування Realiťák roku, попит на альтернативне житло за останні два роки зріс, а все вирішують земля, застава і те, як будинок пов’язаний із ділянкою.
Попит зростає швидше за пропозицію
За даними опитування Realiťák roku, підвищений попит на альтернативне житло — дачі, будиночки та міні-будинки — помітили майже 64 відсотки ріелторів, а 18 відсотків відзначають помітне зростання інтересу. Зростання пропозиції бачать лише 47 відсотків опитаних, тобто пропозиція відстає від попиту. Найчастіше люди шукають об’єкт для відпочинку з можливістю в ньому жити.
Такими будинками цікавляться насамперед молоді люди, самотні люди після розлучення чи іншої зміни в житті та літні. Для одних це вимушений крок через ціни на нерухомість, інші обирають його свідомо: хочуть простого життя, близькості до природи та меншої залежності від міста. Коштують такі об’єкти зазвичай від одного до трьох мільйонів крон — ціна залежить від типу споруди, оснащення і того, чи потрібно купувати ділянку.
Що потрібно для іпотеки на міні-будинок
Іпотечний експерт компанії Broker Trust Лібор Остатек каже, що банки до цього молодого сегмента поки що підходять обережно. За словами іпотечного фахівця Мар’яна Дрга, можливі три основні варіанти: класична іпотека із заставою придбаної нерухомості, споживчий кредит або так звана американська іпотека. Частина банків такі будинки взагалі не фінансує, інші спокійно працюють навіть із контейнерними будинками.
Головна перевага — власна ділянка. За словами Міхала Байєра, засновника сайту Půjčka.co, банк може прийняти її як забезпечення, а її вартість зменшує необхідну частку власних коштів. Заставу, як правило, оформлюють на ділянку, частиною якої є споруда.
Будинок, за словами Дрга, має бути міцно пов’язаний із землею, призначений для цілорічного проживання, а збудована будівля — записана в кадастрі з номером будинку чи реєстраційним номером. Найпростіше, коли він стоїть на будівельній ділянці; непогано вирішується питання і з рекреаційною ділянкою або ділянкою з дозволеною дачею. Крім того, потрібні достатній дохід, хороша кредитна історія та здатність платити.
«За класичної іпотеки зазвичай потрібно близько 20 відсотків власних коштів, а позичальникам молодше 36 років, які купують власне житло, може вистачити 10 відсотків. Але для тіні-гаусу може знадобитися більше грошей через нижчу оціночну вартість. За споживчого кредиту власні кошти можуть не знадобитися, усе залежить від платоспроможності клієнта», — пояснює Байєр.
Класичною іпотекою можна одразу оплатити і купівлю ділянки, і подальше будівництво, якщо готовий об’єкт відповідає вимогам банку, каже Дрга. Якщо ж будиночок має стояти на орендованій землі, фінансувати його із заставою самої споруди, за його словами, дуже проблематично.
Окрема історія — будинки на колісному шасі. Як пояснює Остатек, мобільний тіні-гаус, а таких серед цих споруд багато, банки в заставу не приймають. Тоді в заставу пропонують ділянку, на якій стоятиме будинок, або іншу нерухомість. За його словами, це може підійти тим, у кого вже є відповідна ділянка, але немає грошей на звичайне будівництво або немає бажання виплачувати багатомільйонну іпотеку.
Якщо іпотеку не схвалили
Коли іпотеку отримати не вдається, є інші способи. Без застави, за словами Остатека, залишається споживчий кредит — у нього коротший строк, а отже, вищий щомісячний платіж. Ставка зазвичай вища, ніж за іпотекою, але різниця в останні роки не така велика, як раніше. Таким кредитом можна позичити до 2,5–3 мільйонів крон, а для більшості міні-будинків цього достатньо.
Досвідчений фінансовий радник, за його словами, може порівняти пропозиції банків, оцінити варіанти застави та підібрати відповідну схему, хоча гарантії схвалення це не дає. «У нових типів споруд підходи банків можуть сильно відрізнятися. Так само обережно банки п’ятнадцять-двадцять років тому дивилися на дерев’яні будинки, які сьогодні вже звичайна частина ринку», — каже Остатек.
За словами Байєра, якщо будиночок слугує житлом і відповідає умовам, можна взяти кредит від будівельної ощадкаси чи інший цільовий кредит на житло. А якщо в клієнта є інша нерухомість, яку можна закласти, виходом може стати американська іпотека — кредит під заставу нерухомості, за якого банк не цікавиться, на що витрачено гроші. Ставка за нею зазвичай вища, ніж за класичною іпотекою, але нижча, ніж за споживчим кредитом.
Дрга радить до підписання резерваційного договору перевірити не лише способи фінансування, а й підрядника та порядок оплати: деякі компанії вимагають усю суму одразу, тоді як банк видає іпотеку частинами. Ускладнити справу можуть також відсутність дозволів, невідповідна ділянка або низька оціночна вартість.
Гід Around Prague за темою: Іпотека в Чехії для іноземця: кому дадуть і скільки потрібно своїх
Around Prague за матеріалами seznamzpravy.cz