Steuerlich ansässig in Tschechien: 183 Tage, Wohnung und DBA
Beliebt
In Tschechien steuerlich ansässig (daňový rezident) sind Sie, wenn Sie hier eine Wohnung haben, in der Sie dauerhaft leben wollen (bydliště), oder wenn Sie sich mindestens 183 Tage im Kalenderjahr im Land aufhalten. Eine der beiden Bedingungen genügt (§ 2 des tschechischen Einkommensteuergesetzes, zákon 586/1992 Sb.). Jeder angefangene Tag zählt als ganzer Tag, und wer 183 Tage erreicht, ist rückwirkend ab dem 1. Januar für das ganze Jahr ansässig. Ansässige versteuern in Tschechien ihr Welteinkommen, Nichtansässige nur tschechische Einkünfte. Sieht auch Deutschland oder Österreich Sie als ansässig an, entscheidet das Doppelbesteuerungsabkommen (DBA). Mit Deutschland gilt das Abkommen von 1980, in Kraft seit 17. November 1983; mit Österreich das Abkommen in Kraft seit 22. März 2007. Die Ansässigkeitsbescheinigung stellt das tschechische Finanzamt für 100 Kč aus. Around Prague hat das Gesetz, die Information der tschechischen Generalfinanzdirektion (GFŘ), die DBA-Liste des tschechischen Finanzministeriums und den DBA-Text des Bundesfinanzministeriums am 10. November 2026 auf den offiziellen Seiten geprüft.
Die zwei Kriterien: Wohnung oder 183 Tage
Die GFŘ betont in ihrer Information von 2026: Beide Kriterien werden unabhängig voneinander und gleichzeitig geprüft, keines hat Vorrang, eines genügt.
| Kriterium | Was zählt | Nachweis | Gesetz |
|---|---|---|---|
| Wohnung (bydliště) | Eine ständige Wohnung (stálý byt), gemietet oder Eigentum, die Ihnen jederzeit zur Verfügung steht, unter Umständen, die auf die Absicht schließen lassen, dort dauerhaft zu bleiben. Nach der GFŘ kann das sogar ein Wohnheim, ein Zimmer, ein Hotel oder Airbnb sein, etwa bei einem ausländischen Arbeitnehmer mit tschechischem Arbeitsvertrag, der noch eine Wohnung sucht. Die Ansässigkeit beginnt mit dem Tag, an dem Sie die Wohnung haben | Miet- oder Kaufvertrag; Familie, Arbeit, Schule der Kinder, Konten in Tschechien | § 2 Abs. 2 und 4 |
| 183 Tage (obvyklé zdržování) | Mindestens 183 Tage im Kalenderjahr, am Stück oder in mehreren Aufenthalten. Jeder angefangene Tag zählt, auch der An- und der Abreisetag | Kontoauszüge, Tickets, Unterkunftsbelege, eigene Aufzeichnungen | § 2 Abs. 4 |
Keine Rolle spielt nach der GFŘ, wann Sie Ihre Aufenthaltsbescheinigung bekommen haben, ob Sie beim Arbeitsamt gemeldet sind und wo Sie krankenversichert sind. Die Beweislast liegt bei Ihnen. Wer in Tschechien nur studiert oder sich nur zur Heilbehandlung aufhält, bleibt nach § 2 Abs. 3 nichtansässig, auch nach 183 Tagen; nimmt er eine Arbeit oder ein Gewerbe auf, gelten laut GFŘ die normalen Regeln.
Was die Ansässigkeit bedeutet
- Ansässige versteuern in Tschechien Einkünfte aus tschechischen und ausländischen Quellen (§ 2 Abs. 2): Lohn, Einkünfte als Selbständige (OSVČ), Miete, Zinsen, Dividenden, Gewinne aus Aktien und Krypto.
- Nichtansässige versteuern in Tschechien nur die tschechischen Einkünfte nach § 22.
- Doppelbesteuerung wird nach dem jeweiligen Abkommen vermieden (§ 38f Abs. 1), durch Anrechnung (zápočet) oder Freistellung (vynětí). Im Ausland gezahlte Steuer weisen Sie mit einer Bescheinigung der ausländischen Steuerbehörde nach (§ 38f Abs. 5).
Wie Sie die tschechische Steuererklärung abgeben, lesen Sie in unserem Ratgeber „Steuererklärung in Tschechien“.
Umzug nach Tschechien im Laufe des Jahres
Beispiel: Sie ziehen am 1. April 2026 nach Prag und mieten sofort eine Wohnung. Nach dem Wohnungskriterium sind Sie ab 1. April ansässig. Bleiben Sie durchgehend hier, ist der 30. September Ihr 183. Tag; damit gelten Sie nach tschechischem Recht rückwirkend ab 1. Januar für ganz 2026 als ansässig. So beschreibt es die GFŘ. Beim Wegzug gilt das umgekehrt: Wer im Jahr 183 Tage erreicht hat, bleibt nach tschechischem Recht bis 31. Dezember ansässig.
Sieht Sie Ihr bisheriges Land für dieselben Monate ebenfalls als ansässig an, teilt das DBA das Jahr auf: An jedem Tag sind Sie nur in einem Staat ansässig (dělená daňová rezidence). Ob Deutschland oder Österreich Sie nach dem Wegzug weiter als ansässig behandelt, regelt deren eigenes Recht; das klären Sie mit Ihrem Finanzamt. Praktische Schritte nennt unsere Checkliste zum Umzug nach Tschechien.
Doppelte Ansässigkeit: was das DBA entscheidet
Die GFŘ prüft in zwei Schritten. Zuerst das tschechische Gesetz. Das Abkommen kommt nur zum Zug, wenn der andere Staat Sie nach seinem eigenen Recht ebenfalls als ansässig ansieht. Die Ansässigkeit allein nach den Kriterien des Abkommens zu bestimmen, ist laut GFŘ in keinem Fall zulässig.
Das DBA Deutschland–Tschechoslowakei vom 19. Dezember 1980 gilt im Verhältnis zur Tschechischen Republik fort (in Tschechien 18/1984 Sb., in Deutschland BGBl. 1982 II S. 1022, Fortgeltung BGBl. 1993 II S. 762; dazu das multilaterale Übereinkommen MLI). Sein Art. 4 Abs. 2 kennt für natürliche Personen drei Stufen:
- Ständige Wohnstätte. Haben Sie nur in einem Staat eine, sind Sie dort ansässig.
- Engere persönliche und wirtschaftliche Beziehungen. Haben Sie in beiden Staaten eine ständige Wohnstätte, zählt der Mittelpunkt der Lebensinteressen: Familie, Arbeit, Vermögen.
- Gewöhnlicher Aufenthalt. Lässt sich der Mittelpunkt nicht bestimmen oder haben Sie nirgends eine ständige Wohnstätte, entscheidet, wo Sie sich gewöhnlich aufhalten.
Eine Stufe „Staatsangehörigkeit“, wie sie die GFŘ für die meisten Abkommen beschreibt, enthält Art. 4 Abs. 2 des deutsch-tschechischen DBA nicht. Für Österreich gilt das Abkommen in Kraft seit 22. März 2007 (31/2007 Sb.m.s., Protokoll 100/2012 Sb.m.s.); seinen Wortlaut zu Ansässigkeit und Grenzgängern haben wir nicht geprüft. Dies ist keine Steuerberatung: Im Streitfall entscheidet das Finanzamt, und die Nachweise erbringen Sie.
Grenzpendler und Entsandte
Nach dem Wortlaut von § 2 Abs. 4 zählt jeder angefangene Aufenthaltstag; eine Ausnahme für Tagespendler enthält das tschechische Gesetz nicht, und An- und Abreisetage zählt die GFŘ als Tage in beiden Staaten. Wer täglich aus Bayern, Sachsen oder Österreich zur Arbeit nach Tschechien fährt, sollte seine Tage daher mitzählen. Ist Ihre ständige Wohnstätte nur in Deutschland, gelten Sie nach Art. 4 Abs. 2 DBA trotzdem als in Deutschland ansässig, sofern Deutschland Sie nach eigenem Recht als ansässig ansieht.
Wo der Lohn besteuert wird, regelt Art. 15 des deutsch-tschechischen DBA. Lohn für Arbeit in Tschechien darf Tschechien besteuern (Abs. 1). Nur im Wohnsitzstaat wird er besteuert, wenn alle drei Bedingungen von Abs. 2 erfüllt sind: Aufenthalt in Tschechien höchstens 183 Tage im Kalenderjahr, der Arbeitgeber ist nicht in Tschechien ansässig, und keine tschechische Betriebsstätte trägt den Lohn. Gehaltsdaten finden Sie in unserem Ratgeber „Jobs in Prag“.
Ansässigkeitsbescheinigung in Tschechien: so geht es
Die Bescheinigung (potvrzení o daňovém domicilu) brauchen Sie, wenn eine ausländische Stelle den Nachweis verlangt, dass Sie in Tschechien ansässig sind, etwa damit ein DBA angewendet wird. Ablauf nach der GFŘ:
- Zuständig ist Ihr örtliches Finanzamt (místně příslušný finanční úřad, § 13 der tschechischen Abgabenordnung).
- Ein Formular für den Antrag gibt es nicht. Die GFŘ veröffentlicht einen Musterantrag; die englische Fassung dient nur zur Orientierung, einreichen müssen Sie auf Tschechisch (§ 76 daňový řád).
- Einreichen schriftlich, mündlich zu Protokoll, über die Datenbox (datová schránka), per E-Mail mit elektronischer Signatur oder mit dem Formular „Obecná písemnost“ im Steuerportal.
- Geben Sie den Staat an. Für DBA-Staaten stellt das Finanzamt das Formular MF č. 25 5232 aus oder bestätigt das Formular der ausländischen Behörde (mit tschechischer Übersetzung).
- Rechnen Sie mit Fragen zu Ankunftsdatum, Tagen in Tschechien, Art des Aufenthalts, Wohnung hier und im Ausland, Familie, Einkünften, Krankenversicherung und Konten.
- Die Gebühr beträgt 100 Kč je ausgestelltem Original, zahlbar bar, per Postanweisung, Überweisung oder QR-Code im Portal MOJE daně. Der Antrag selbst und eine Ablehnung sind gebührenfrei.
Ausgestellt wird die Bescheinigung zu einem bestimmten Datum (spätestens dem Ausstellungstag) oder rückwirkend für ein abgelaufenes Steuerjahr oder einen Teil davon. Für das laufende Jahr als Ganzes, für künftige Jahre oder einen Tag, der noch nicht eingetreten ist, gibt es keine Bescheinigung: Für ganz 2026 erhalten Sie sie erst nach dem 31. Dezember. Eine Bearbeitungsfrist nennt die GFŘ nicht; gegen eine Ablehnung gibt es kein Rechtsmittel.
US-Staatsbürger
Die USA besteuern ihre Staatsbürger mit dem Welteinkommen, egal wo sie wohnen, und das DBA Tschechien–USA (32/1994 Sb.) lässt das nach Art. 1 Abs. 3 unberührt. Wer als US-Bürger in Prag lebt, gibt weiter eine US-Steuererklärung ab und meldet ausländische Konten an FinCEN (FBAR), wenn sie zusammen zu irgendeinem Zeitpunkt des Jahres mehr als $10,000 enthielten. Details stehen in der englischen Fassung dieses Artikels.
Steuerliche Ansässigkeit in Tschechien: häufige Fragen (FAQ)
Ab wie vielen Tagen bin ich in Tschechien steuerlich ansässig?
Ab 183 Tagen im Kalenderjahr, am Stück oder zusammengerechnet. Jeder angefangene Tag zählt. Mit einer Wohnung, in der Sie dauerhaft leben wollen, sind Sie schon früher ansässig.
Bin ich als Grenzpendler in Tschechien ansässig?
Nach dem Wortlaut des tschechischen Gesetzes zählt jeder angefangene Aufenthaltstag; eine Ausnahme für Pendler enthält es nicht. Haben Sie Ihre ständige Wohnstätte nur in Deutschland, gelten Sie nach Art. 4 Abs. 2 DBA als in Deutschland ansässig.
Ab wann bin ich nach einem Umzug im April ansässig?
Nach tschechischem Recht mit Erreichen von 183 Tagen rückwirkend ab 1. Januar. Sieht Sie Deutschland oder Österreich für die Monate davor als ansässig an, teilt das DBA das Jahr auf.
Was kostet die Ansässigkeitsbescheinigung?
100 Kč je Original. Für das ganze Jahr 2026 wird sie erst nach Jahresende ausgestellt, vorher nur zu einem bestimmten Datum.
Macht mich die Aufenthaltsbescheinigung zum Steuerinländer?
Nein. Laut GFŘ spielt das Datum der Aufenthaltsbescheinigung keine Rolle, es zählen nur Wohnung und tatsächliche Aufenthaltstage.
Quellen: Einkommensteuergesetz 586/1992 Sb., § 2, § 22, § 38f, GFŘ: Bestimmung der steuerlichen Ansässigkeit natürlicher Personen (2026, tschechisch), GFŘ: Ansässigkeitsbescheinigungen, Tschechisches Finanzministerium: geltende DBA, Bundesfinanzministerium: DBA Tschechien, DBA Tschechien–USA (IRS), FinCEN: FBAR. Geprüft am 10. November 2026.
Siehe auch: Steuererklärung in Tschechien, Umzug nach Tschechien: Checkliste, Bankkonto in Tschechien eröffnen, Wohnung in Prag mieten, Jobs in Prag, Lebenshaltungskosten in Prag, Mindestlohn in Tschechien.
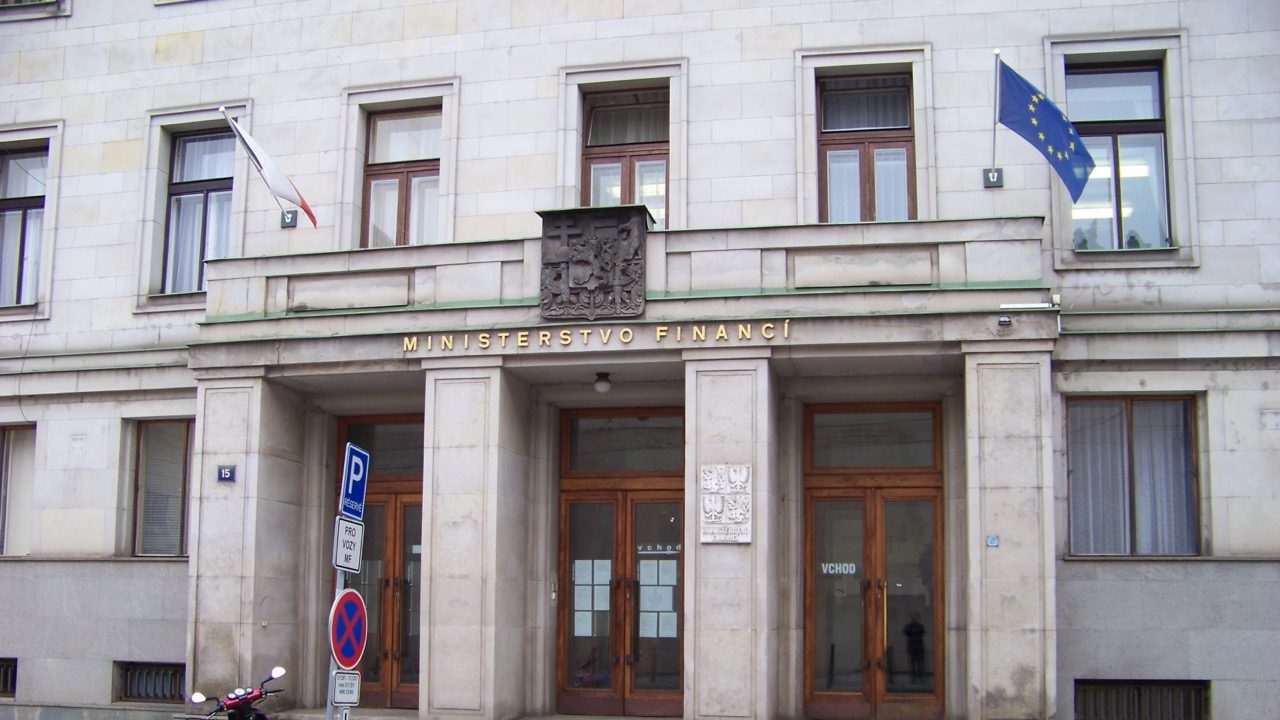
Foto: Eingang des tschechischen Finanzministeriums in der Letenská auf der Prager Kleinseite. ŠJů, Wikimedia Commons, CC BY-SA 3.0.
Kommentare (0)
Bitte bleiben Sie höflich. Spam und Beleidigungen werden gelöscht.