Налоговый резидент Чехии: 183 дня, жильё и справка за 100 Kč
Популярное
Налоговым резидентом Чехии становится иностранец, у которого здесь есть жильё, где он намерен постоянно жить (bydliště), или который провёл в стране не менее 183 дней за календарный год. Хватает одного из двух условий (§ 2 закона о подоходном налоге 586/1992 Sb.). Каждый начатый день пребывания считается целым, а 183 дня делают вас резидентом за весь год задним числом, с 1 января. Резидент платит налог в Чехии со всех доходов в мире, нерезидент — только с чешских. Если резидентом вас считает и другая страна, спор решает договор об избежании двойного налогообложения: постоянное жильё, затем центр жизненных интересов, обычное место пребывания и гражданство. Справку о налоговом резидентстве выдаёт финансовое управление, пошлина 100 Kč. Around Prague проверил закон, информацию Генеральной финансовой дирекции (GFŘ), список договоров Министерства финансов и сайт IRS 10 ноября 2026 года.
Два критерия: жильё или 183 дня
Закон даёт два критерия. В информации GFŘ 2026 года подчёркнуто: их оценивают независимо друг от друга, ни один не главнее, и достаточно выполнить любой.
| Критерий | Что считается | Чем подтверждают | Где в законе |
|---|---|---|---|
| Жильё (bydliště) | Постоянное жильё (stálý byt), своё или съёмное, которым можно пользоваться в любое время, при обстоятельствах, из которых видно намерение здесь жить. По GFŘ это может быть даже общежитие, комната, отель или Airbnb, например у иностранца с трудовым договором, который ещё ищет квартиру. Резидентство начинается с того дня, когда жильё появилось | Договор аренды или покупки; семья, работа, школа детей, счета в Чехии | § 2 odst. 2 и 4 |
| 183 дня (obvyklé zdržování) | Не менее 183 дней в календарном году, подряд или в сумме за несколько приездов. Каждый начатый день считается целым, день приезда и день отъезда тоже | Банковские выписки, билеты, документы о проживании, собственные записи | § 2 odst. 4 |
По GFŘ не имеет значения, когда вам выдали вид на жительство, встали ли вы на учёт в бюро труда и в какой стране у вас медицинская страховка. ВНЖ и ПМЖ (trvalý pobyt) — миграционный статус, а не налоговый. Доказывать, сколько дней вы были в Чехии и где ваше жильё, должен сам налогоплательщик.
Студенты и пациенты
§ 2 odst. 3 делает исключение: кто находится в Чехии только ради учёбы или лечения, остаётся нерезидентом, даже если пробыл здесь больше 183 дней, и платит налог только с чешских доходов. По GFŘ исключение заканчивается, как только студент или пациент начинает работать или вести бизнес: тогда его оценивают по обычным правилам § 2 odst. 2.
Что значит быть резидентом
- Резидент платит налог в Чехии с доходов из чешских и зарубежных источников (§ 2 odst. 2): зарплата, доход OSVČ, аренда, проценты, дивиденды, продажа акций и криптовалюты.
- Нерезидент платит налог только с доходов из чешских источников, перечисленных в § 22.
- Двойной налог. Если зарубежный доход уже обложен налогом за границей, двойное налогообложение устраняют по договору с этой страной (§ 38f odst. 1): зачётом (zápočet) или освобождением (vynětí). Уплаченный за границей налог подтверждают справкой иностранной налоговой службы (§ 38f odst. 5).
У наёмного работника с чешским работодателем вопрос обычно не возникает. Сложнее тем, кто получает деньги из-за границы: OSVČ с иностранными клиентами, фрилансерам, цифровым кочевникам и тем, кто работает удалённо на зарубежного работодателя. Если вы прожили в Чехии больше 183 дней за год или снимаете здесь квартиру, чтобы жить, Чехия считает вас резидентом, и зарубежный доход тоже облагается здесь, с учётом договора. Как подать декларацию, рассказывает гид «Налоговая декларация в Чехии»; для OSVČ есть гиды «Как открыть живность» и «Паушальный налог», для инвесторов — «Налог на криптовалюту» и «Как инвестировать иностранцу».
Приезд и отъезд в середине года
Пример: вы приехали 1 апреля 2026 года и сразу сняли квартиру. По жилью вы резидент с 1 апреля. Если вы никуда не уезжали, 30 сентября наберётся 183-й день, и с этого момента чешский закон считает вас резидентом за весь 2026 год, задним числом с 1 января. Так это описывает GFŘ.
При отъезде правило работает в обратную сторону: кто набрал в году 183 дня, по чешскому закону остаётся резидентом до 31 декабря, даже если уехал летом.
Если в эти же месяцы резидентом вас считает и другая страна, год делят по договору: каждый день вы резидент только одного государства (dělená daňová rezidence). В примере GFŘ мать с детьми приехала из Украины 1 апреля 2022 года: по договору с 1 января по 31 марта она резидент Украины, с 1 апреля — Чехии.
Если вас считают резидентом две страны
GFŘ описывает порядок в два шага. Сначала проверяют чешский закон. Договор применяют, только если другая страна тоже считает вас резидентом по своему закону. Определять резидентство одними критериями договора, по словам GFŘ, нельзя ни в коем случае.
В большинстве договоров критерии стоят в статье 4 и идут по очереди; следующий проверяют, только если предыдущий не дал ответа:
- Постоянное жильё. Если оно есть только в одной стране, вы резидент этой страны.
- Центр жизненных интересов. Если жильё есть в обеих — страна, с которой теснее личные и экономические связи: семья, работа, имущество.
- Обычное место пребывания. Где вы проводите больше времени.
- Гражданство.
Договор есть не со всеми странами. Список ведёт Министерство финансов: на 2 ноября 2026 года в нём 100 государств, в том числе Украина, Казахстан, Германия, Австрия, Польша, Словакия, Великобритания и США. Договоры с Россией и Беларусью в списке есть, но часть статей не применяется: Россия с 11 августа 2023 года приостановила статьи 5–22 и 24 (сообщение МИД 36/2023 Sb.m.s.), Беларусь — статьи 10, 11 и 13 с 1 июня 2024 года по 31 декабря 2026 года (115/2024 Sb.).
Это не налоговая консультация. В спорном случае решает финансовое управление, а доказательства собирает сам налогоплательщик.
Справка о налоговом резидентстве
Справка (potvrzení o daňovém domicilu) нужна, когда за границей просят подтвердить, что вы резидент Чехии, например чтобы там применили договор об избежании двойного налогообложения. Порядок по информации GFŘ:
- Обращайтесь в своё местное финансовое управление (místně příslušný finanční úřad, § 13 daňového řádu).
- Форма заявления не установлена. У GFŘ есть образец на чешском; английский и украинский образцы — только для ориентира, подавать нужно на чешском (§ 76 daňového řádu).
- Подать можно письменно, устно в протокол, через datová schránka, e-mail с электронной подписью или формой «Obecná písemnost» на налоговом портале.
- Укажите страну. Для стран с договором выдают бланк MF č. 25 5232 или заверяют бланк иностранной налоговой (с переводом на чешский), для стран без договора — «Potvrzení o daňovém domicilu podle zákona č. 586/1992 Sb.».
- Приготовьте ответы: дата приезда, число дней в Чехии за год, вид пребывания, жильё здесь и за границей, семья и школа детей, доходы, страховка, счета.
- Оплатите пошлину 100 Kč за каждый выданный оригинал: наличными, почтовым или банковским переводом или по QR-коду в портале MOJE daně. Само заявление и отказ бесплатны.
Справку выдают на конкретную дату (самая поздняя — день выдачи) или задним числом за прошедший год либо его часть. На текущий год целиком, на будущий год или на дату, которая ещё не наступила, её не выдают: за весь 2026 год справку можно получить только после 31 декабря. Срок рассмотрения в информации GFŘ не назван. Отказ обжаловать нельзя: налоговое производство при этом не открывается.
Если у вас гражданство США
США облагают налогом своих граждан по всему миру, где бы те ни жили. Договор Чехии и США (32/1994 Sb.) это сохраняет: по статье 1 пункт 3 каждая страна может облагать своих граждан так, будто договора нет. Чехия считает гражданина США или владельца грин-карты резидентом США, только если у него в США есть существенное присутствие, постоянное жильё или обычное место пребывания (ст. 4 п. 2 c). Американец, живущий в Праге, подаёт декларацию в США, а если в какой-то момент года на зарубежных счетах в сумме было больше $10,000 — ещё и отчёт FBAR. Подробно об исключении FEIE, зачёте налога и форме 8938 — в английской версии этой статьи.
Частые вопросы (FAQ)
Сколько дней нужно прожить в Чехии, чтобы стать налоговым резидентом?
183 дня за календарный год, подряд или в сумме. Каждый начатый день считается целым. Но резидентом можно стать и раньше, если у вас здесь есть жильё, где вы намерены постоянно жить.
С какого дня я резидент, если набрал 183 дня?
По чешскому закону — за весь календарный год, с 1 января. Если другая страна тоже считает вас резидентом, месяцы до приезда по договору могут остаться за ней.
Вид на жительство делает меня налоговым резидентом?
Нет. По GFŘ дата выдачи ВНЖ значения не имеет: учитываются только жильё и дни, которые вы фактически провели в Чехии.
Я учусь в Праге. Я налоговый резидент?
Нет, пока вы здесь только учитесь (§ 2 odst. 3). Если начнёте работать или вести бизнес, резидентство оценят по обычным правилам.
Сколько стоит справка о резидентстве и можно ли получить её за 2026 год сейчас?
100 Kč за оригинал. За весь 2026 год — только после его окончания; сейчас можно получить справку на конкретную дату, не позднее дня выдачи.
Источники: закон 586/1992 Sb. о подоходном налоге, § 2, § 22, § 38f, GFŘ: информация об определении налогового резидентства физических лиц (2026), GFŘ: выдача справок о налоговом домициле, Министерство финансов: список действующих договоров, сообщение 36/2023 Sb.m.s. (Россия), сообщение 115/2024 Sb. (Беларусь), договор Чехии и США (IRS), FinCEN: FBAR. Проверено 10 ноября 2026 года.
См. также: Налоговая декларация в Чехии, Возврат налогов в Чехии, Паушальный налог и взносы OSVČ, Как открыть живность, Медицинская страховка для иностранцев, Виза цифрового кочевника, Налог на криптовалюту, Как инвестировать иностранцу в Чехии, ПМЖ в Чехии.
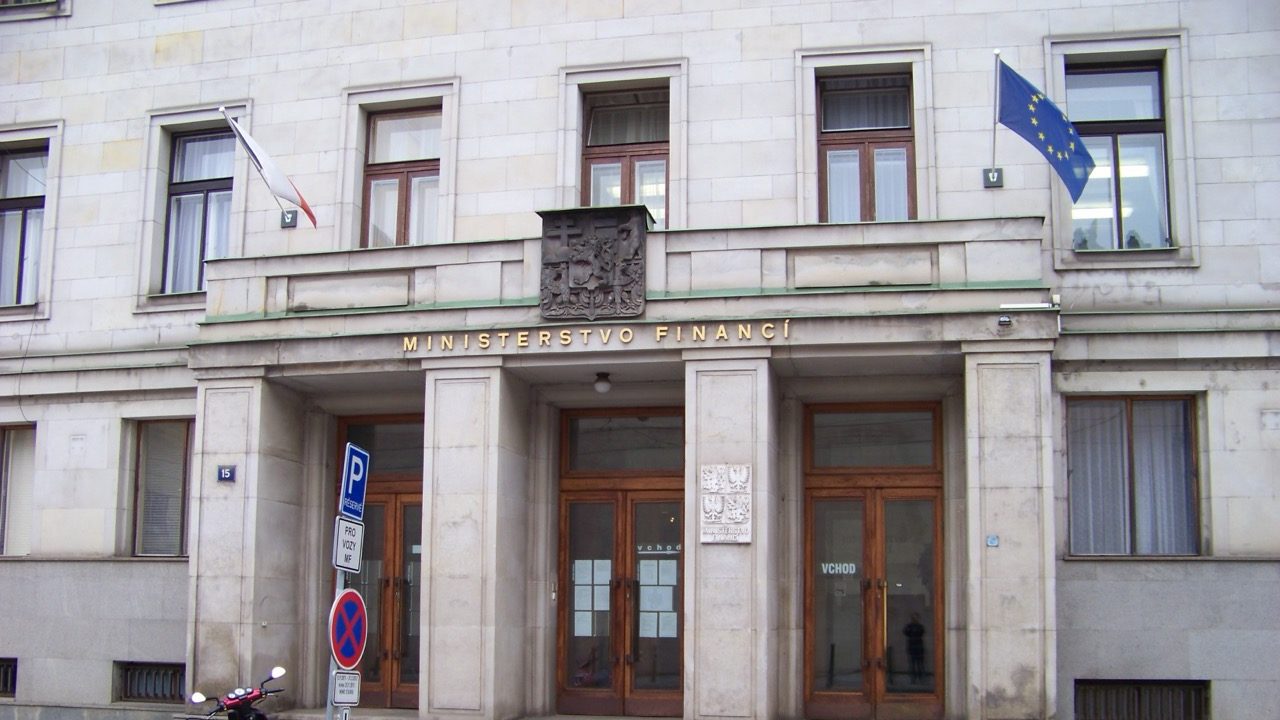
Фото: вход в Министерство финансов Чехии на улице Letenská в Праге. ŠJů, Wikimedia Commons, лицензия CC BY-SA 3.0.
Комментарии (0)
Будьте вежливы. Спам и оскорбления удаляем.